Xərcləri necə planlaşdırmaq və pul yığmaq olar?
Xərcləri necə bölmək olar?
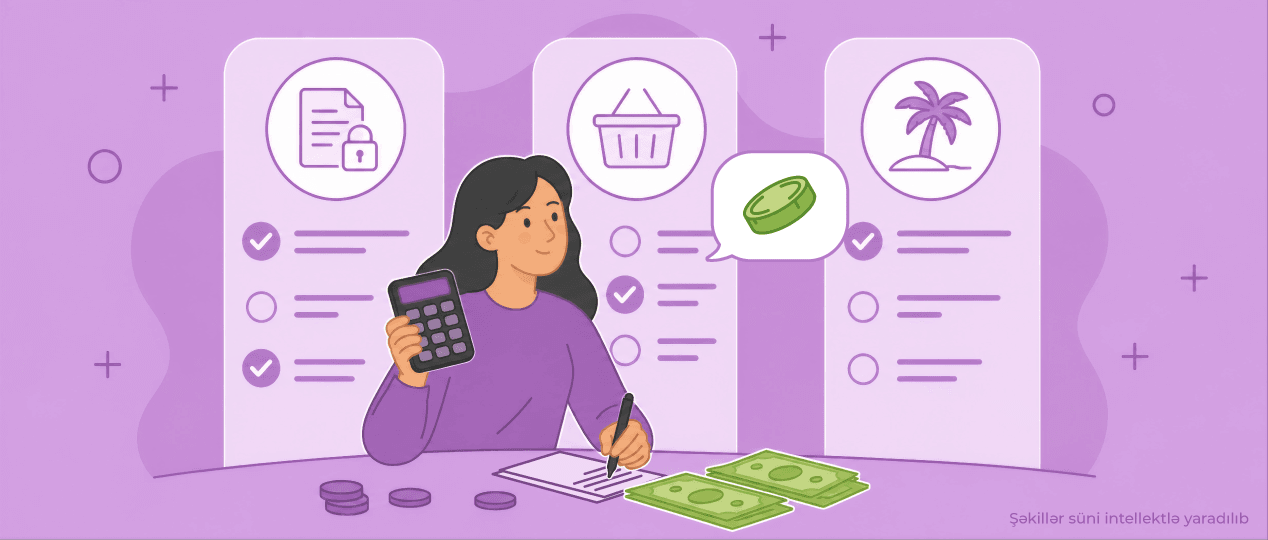
Bütün xərclər eyni dərəcədə vacib deyil. Büdcəni planlaşdırarkən onları üç əsas kateqoriyaya ayırmaq olar.
Bunlar müəyyən vaxtda ödənilməli olan və təxirə salınması əlavə maliyyə öhdəliyi yarada bilən ödənişlərdir. Məsələn:
- Kredit üzrə aylıq ödənişlər;
- Mənzil kirayəsi;
- Kommunal xidmətlər üzrə ödənişlər.
Bu məbləğləri büdcədə ilk növbədə nəzərə almaq lazımdır. Beləliklə, digər alışlara pul ayırarkən mövcud öhdəliklər diqqətdən kənarda qalmır.
Gündəlik həyat üçün lazım olan mal və xidmətlər bu kateqoriyaya daxildir. Məsələn, ərzaq məhsulları, işə gedib-gəlmək üçün nəqliyyat xərcləri və zəruri geyim alışları.
Bu xərclər vacib olsa da, onların məbləğini idarə etmək mümkündür. Alış siyahısı hazırlamaq, qiymətləri müqayisə etmək və yalnız lazım olan məhsulları seçmək buna kömək edə bilər.
İstəklər gündəlik həyat üçün mütləq zəruri olmayan alış və xidmətlərdir. Restorana getmək, əyləncə tədbirlərinə bilet almaq və ya ehtiyac olmadığı halda yeni aksesuar almaq buna nümunədir.
Bu xərclərdən tamamilə imtina etmək lazım deyil. Lakin büdcə məhduddursa, bəzi alışları sonraya saxlamaq və ya onların sayını azaltmaq olar.
Belə bölgü hansı ödənişlərin prioritet olduğunu, hansı xərclərin isə dəyişdirilə biləcəyini göstərir.
Pul yığmaq üçün xərcləri necə idarə etmək olar?
Pul yığmaq üçün əvvəlcə gəlirin hansı hissəsinin məcburi ödənişlərə və gündəlik ehtiyaclara sərf olunduğunu müəyyənləşdirin. Daha sonra istəklər üçün ayırdığınız məbləği nəzərdən keçirin.
Məsələn, ay ərzində bir neçə dəfə planlaşdırılmamış alış etdiyinizi görürsünüzsə, onların bir hissəsini azaltmaqla yığım üçün əlavə vəsait ayıra bilərsiniz.
Yığım məbləği hər kəs üçün eyni olmamalıdır. Bu, gəlirdən, mövcud öhdəliklərdən və şəxsi maliyyə məqsədlərindən asılıdır.
Əsas məsələ gündəlik ehtiyacları və vacib ödənişləri nəzərə aldıqdan sonra büdcədə nə qədər sərbəst vəsait qaldığını bilməkdir.
Yığım üçün konkret məqsəd də müəyyənləşdirə bilərsiniz: gözlənilməz xərclərə ehtiyat yaratmaq, təhsil haqqını ödəmək və ya planlaşdırılan alış üçün pul toplamaq. Məqsəd bəlli olduqda ayrılan məbləği izləmək daha asan olur.
Maliyyə savadlılığı xərcləri idarə etməyə necə kömək edir?
Maliyyə savadlılığı yalnız kredit, əmanət və digər maliyyə məhsullarının şərtlərini bilmək demək deyil. Buraya şəxsi gəlirləri düzgün qiymətləndirmək, xərcləri izləmək və maliyyə qərarlarını düşünülmüş şəkildə vermək də daxildir.
Məsələn, hər hansı alışdan əvvəl onun zəruri ehtiyac, yoxsa istək olduğunu müəyyənləşdirmək büdcəyə təsirini anlamağa kömək edir.
Eyni zamanda, gələcək ödənişləri əvvəlcədən nəzərə almaq mövcud vəsaitin hamısını cari alışlara sərf etməməyə imkan verir.
Maliyyə savadlılığı həm də qısamüddətli ehtiyaclarla uzunmüddətli məqsədlər arasında balans qurmaq bacarığıdır. Bunun üçün gəlir və xərcləri mütəmadi izləmək, büdcəni isə dəyişən şəraitə uyğun yeniləmək vacibdir.
Xərcləri planlaşdırmağa necə başlamaq olar?
Büdcə planlaşdırılması üçün mürəkkəb üsullara ehtiyac yoxdur. Sadə qeydlərlə başlamaq kifayətdir.
- 1Gəlirlərinizi qeyd edin. Əməkhaqqı və digər müntəzəm gəlir mənbələrini bir yerə toplayın.
- 2Xərclərin siyahısını hazırlayın. Ay ərzində etdiyiniz ödənişləri və alışları qeyd edin.
- 3Xərcləri kateqoriyalara ayırın. Məcburi ödənişləri, gündəlik ehtiyacları və istəkləri ayrıca göstərin.
- 4Dəyişdirilə bilən xərcləri müəyyənləşdirin. Təxirə sala biləcəyiniz və ya azalda biləcəyiniz alışları nəzərdən keçirin.
- 5Yığım üçün məbləğ ayırın. Vacib ödənişləri nəzərə aldıqdan sonra büdcənizə uyğun məbləğ seçin.
Ayın sonunda planlaşdırılan və faktiki xərcləri müqayisə edin. Hansı kateqoriyada nəzərdə tutulduğundan çox pul xərcləndiyini görmək növbəti ayın büdcəsini daha dəqiq hazırlamağa kömək edəcək.
Nəticə
Xərcləri prioritetlərə görə bölmək şəxsi büdcəni daha aydın görməyə və pul yığmaq üçün imkanları müəyyənləşdirməyə kömək edir. Vacib ödənişləri, gündəlik ehtiyacları və istəkləri ayrıca izləməklə maliyyə qərarlarınızı mövcud gəlirinizə uyğun planlaşdıra bilərsiniz. Mövzu haqqında daha ətraflı məlumat üçün Azərbaycan Mikromaliyyə Assosiasiyasının (AMFA) şəxsi büdcənin idarə olunması ilə bağlı hazırladığı videoya baxın.